

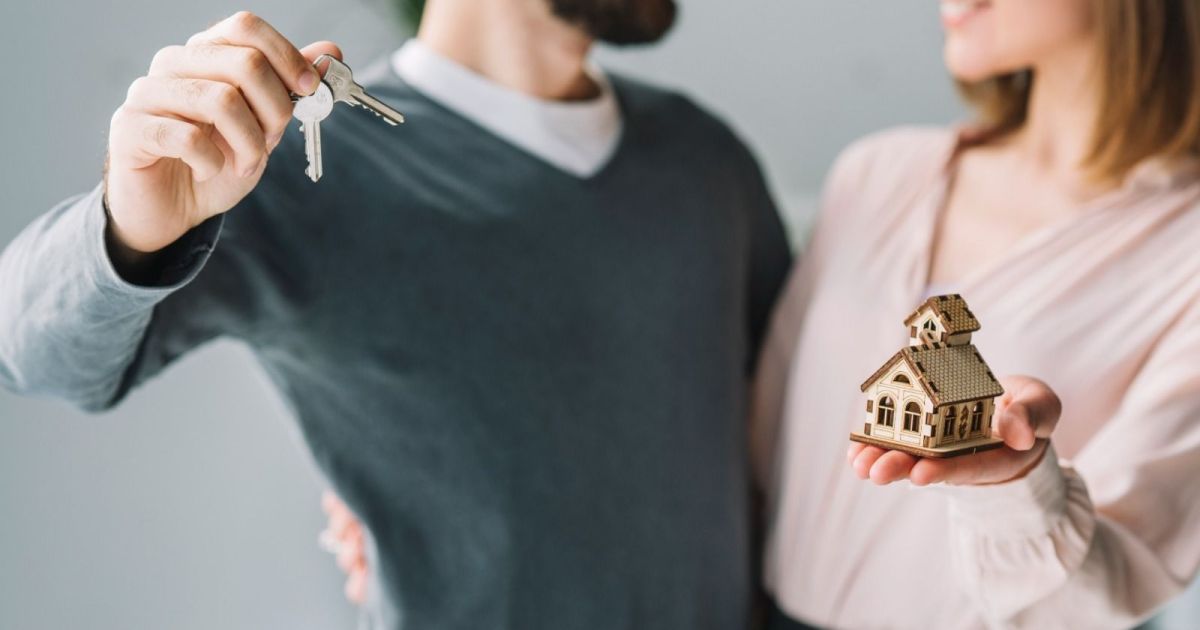
A decisão de adquirir a casa própria envolve uma análise complexa que cruza indicadores macroeconômicos, sazonalidade do mercado e o momento de vida do comprador. No cenário atual, especialistas apontam que a convergência de novos incentivos governamentais e a estabilização de taxas de juros criaram o que o setor chama de “janela de oportunidade”.
Edmil Adib, diretor de Crédito Imobiliário e Relações Institucionais com Bancos da MRV, afirma que o período é estratégico para quem depende de crédito. “Para quem depende de financiamento, é sem dúvidas um dos melhores momentos para comprar um imóvel”.
O impacto das novas regras do Minha Casa, Minha Vida
As atualizações recentes no programa federal MCMV são apontadas como o principal motor para o aquecimento da demanda. A inclusão da Faixa 4 (para rendas de até R$ 13 mil) e o reescalonamento das demais faixas permitiram que famílias antes excluídas do sistema de subsídios passassem a ter acesso a taxas de juros reduzidas.
Para Edmil, esse movimento destrava uma demanda reprimida, permitindo que o comprador pague menos juros e, no caso da Faixa 1, obtenha subsídios maiores para a entrada.
Indicadores econômicos e a Taxa Selic
Além dos programas habitacionais, o comportamento da Taxa Selic (a taxa básica de juros da economia) é um balizador fundamental. A Selic influencia diretamente o custo do crédito imobiliário; quanto menor o índice, maior a confiança das instituições financeiras em reduzir os juros aplicados aos contratos de longo prazo.
Outro fator relevante é a lei da oferta e da procura. Ciclos em que a oferta de imóveis supera a demanda imediata — como observado em períodos de recuperação pós-crise — favorecem o comprador, que ganha maior poder de negociação para obter descontos no pagamento à vista ou facilidades no parcelamento da entrada.
Sazonalidade e planejamento financeiro
O mercado imobiliário brasileiro apresenta variações sazonais que podem ser aproveitadas pelo comprador atento:
- Final de ano: é o período de maior liquidez, impulsionado pelo recebimento do 13º salário, frequentemente utilizado para compor a entrada ou quitar taxas documentais (ITBI e registro)
- Início de ano: historicamente, as vendas sofrem uma queda natural devido ao acúmulo de contas sazonais (IPTU, IPVA e despesas escolares), o que pode abrir espaço para negociações mais agressivas com vendedores que precisam de liquidez
Especialistas recomendam que o comprometimento da renda com as parcelas do financiamento não ultrapasse 30% do orçamento mensal bruto. Ter uma reserva financeira para emergências e buscar a estabilidade profissional são pré-requisitos para assumir uma dívida que pode se estender por até 35 anos.
Análise do momento de vida
Para além dos números, o comprador deve realizar uma análise subjetiva sobre sua prontidão para o investimento. Questões como a chegada de filhos, casamento ou a busca por independência financeira são gatilhos comuns, mas devem ser validados por critérios de permanência.
Uma regra prática sugerida pelo setor é a “projeção de cinco anos”: se o interessado consegue se visualizar morando no mesmo local por pelo menos meia década e tem segurança financeira para honrar as parcelas mesmo em caso de imprevistos profissionais, o indicativo para a compra é positivo.
FAQ ― Perguntas frequentes
Por que as novas regras do MCMV favorecem a compra agora?
As mudanças ampliaram o teto dos valores dos imóveis e as faixas de renda (até R$ 13 mil), além de aumentarem os subsídios para a entrada e reduzirem as taxas de juros para quem já estava no programa.
Qual a importância da Taxa Selic no financiamento?
A Selic baliza os juros de todo o mercado. Quando ela cai, o custo do dinheiro para os bancos diminui, resultando em prestações mais baratas para o consumidor final nos contratos de financiamento.
Quanto da minha renda posso comprometer com a parcela?
A regra prudencial do mercado e das instituições financeiras é de, no máximo, 30% da renda mensal bruta familiar.
Qual o valor médio necessário para a entrada?
Geralmente, o mercado exige entre 20% e 30% do valor do imóvel. No entanto, em programas como o Minha Casa, Minha Vida, esse valor pode cair para 10% dependendo da faixa de renda e do subsídio.
O que são os índices FipeZap e IGMI-R?
São indicadores que monitoram a variação de preços dos imóveis no Brasil. Eles ajudam o comprador a entender se os preços em determinada região estão em trajetória de alta ou de queda.

Deixe um comentário